
Julian Drago
Stanford GSB · Business Scaling Program
Program University of Buenos Aires · Public Accounting
Date published:
March 15, 2025
Last updated:
August 27, 2026
Revisado por
Sebastián MejíaEl ITIN (Individual Taxpayer Identification Number) es un número de identificación tributaria de nueve dígitos que el Internal Revenue Service (IRS) asigna a determinadas personas que necesitan cumplir con obligaciones fiscales federales en Estados Unidos, pero no pueden obtener un Social Security Number (SSN). Su función principal es permitir que el IRS procese declaraciones de impuestos y otros trámites tributarios de personas que no son elegibles para un SSN.
Tener un ITIN no significa que una persona tenga autorización para trabajar en Estados Unidos, que pueda recibir beneficios del Seguro Social o que su estatus migratorio haya cambiado. Su finalidad es exclusivamente tributaria y puede utilizarse tanto por ciertos extranjeros residentes como por extranjeros no residentes, además de determinados cónyuges y dependientes que cumplen las condiciones establecidas por el IRS.
La necesidad de solicitar un ITIN depende de las circunstancias fiscales de cada persona. En general, debe existir un propósito tributario federal que justifique la solicitud. En muchos casos, esto implica presentar una declaración federal de impuestos junto con el Formulario W-7, aunque existen excepciones específicas que permiten solicitarlo sin presentar una declaración.

El ITIN permite identificar fiscalmente a una persona ante el IRS cuando necesita un ITIN federal y no puede utilizar un SSN.
Puede ser necesario cuando una persona extranjera tiene una obligación de presentar una declaración de impuestos en Estados Unidos, necesita reclamar determinados beneficios fiscales permitidos o debe proporcionar un número de identificación fiscal individual para una situación contemplada por las reglas del IRS.
Entre sus principales usos se encuentran:
El ITIN no sustituye al SSN en todas las situaciones. Se trata de identificadores diferentes y cada uno tiene una finalidad específica.
Por ejemplo, una persona que es elegible para obtener un SSN generalmente debe solicitar ese número en lugar del número de identificación fiscal individual. El IRS reserva este mecanismo para quienes necesitan identificación fiscal federal, pero no son elegibles para un número de Seguro Social.
No existe una única situación que determine automáticamente que alguien debe tener un número de identificación fiscal individual. La necesidad surge cuando concurren determinadas circunstancias fiscales y la persona no puede obtener un SSN.
Entre los casos más habituales se encuentran:
Un extranjero no residente puede necesitar un ITIN cuando debe presentar una declaración federal de impuestos o cumplir una obligación tributaria y no es elegible para un SSN. Esto puede ocurrir cuando obtiene determinados ingresos sujetos a tributación federal en Estados Unidos y necesita presentar la declaración correspondiente.
El término "residente" en materia fiscal no necesariamente significa residente permanente desde el punto de vista migratorio. El IRS determina la residencia fiscal utilizando reglas específicas.
Una persona puede ser considerada residente para efectos del impuesto federal aunque no tenga una tarjeta de residencia permanente. Por eso, el análisis fiscal y el migratorio deben mantenerse separados al determinar si corresponde solicitar un número de identificación fiscal individual.
En determinadas declaraciones conjuntas o situaciones fiscales, un cónyuge extranjero puede necesitar un ITIN para ser identificado correctamente ante el IRS.
Algunos dependientes que no pueden obtener un SSN pueden necesitar un número de identificación fiscal individual para ser incluidos en una declaración y, cuando corresponda, permitir al contribuyente reclamar un beneficio fiscal permitido.
Las reglas para dependientes pueden ser más específicas porque determinados beneficios exigen demostrar residencia en Estados Unidos o cumplir condiciones adicionales.
También existen situaciones en las que una persona puede solicitar un ITIN porque necesita cumplir una obligación federal concreta contemplada por las instrucciones del Formulario W-7.
Por eso, no es recomendable solicitar un número de identificación fiscal individual simplemente porque puede resultar útil en el futuro. El IRS exige una razón válida relacionada con la administración tributaria federal.
Una de las confusiones más frecuentes es pensar que todos los números de identificación cumplen la misma función.
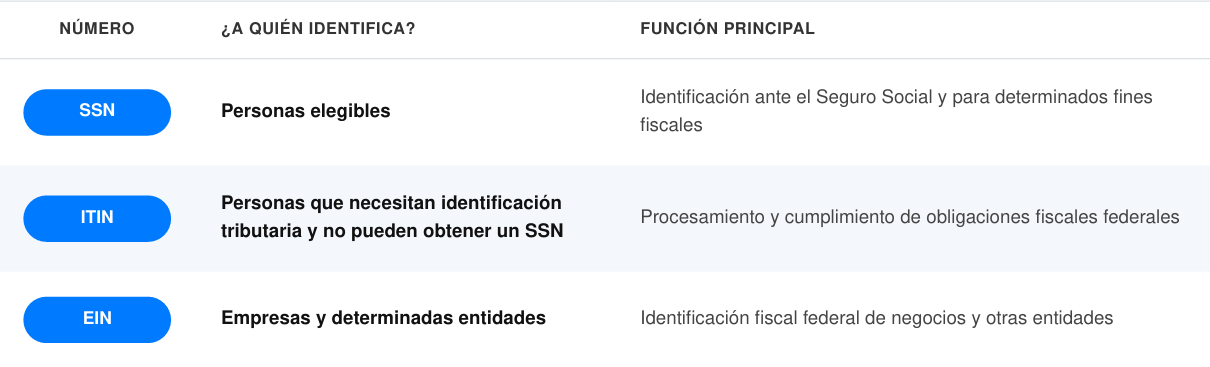
Por ejemplo, una persona extranjera que es propietaria de una LLC podría necesitar un EIN para la empresa y, dependiendo de sus circunstancias fiscales personales, un ITIN para ella misma. Obtener uno de estos números no elimina automáticamente la necesidad del otro.
Esta diferencia es especialmente importante para propietarios extranjeros de LLC, porque la estructura empresarial y las obligaciones tributarias individuales se analizan por separado. El número de identificación fiscal individual corresponde a la identificación fiscal individual, mientras que el EIN identifica a determinadas entidades y negocios.
Este código de identificación no es un permiso migratorio ni laboral, pero el número de identificación fiscal individual puede ser fundamental para cumplir correctamente determinadas obligaciones fiscales.
Su principal beneficio es proporcionar al contribuyente un mecanismo para identificarse ante el IRS cuando no puede utilizar un SSN.
En determinadas circunstancias, disponer de un ITIN puede permitir que una persona:
Algunas instituciones privadas también aceptan el ITIN como parte de sus procesos de identificación. Por ejemplo, ciertos bancos, prestamistas o emisores de tarjetas pueden aceptar este ITIN en lugar de un SSN, aunque esto depende de las políticas de cada institución.
Fuentes financieras como NerdWallet señalan que determinados productos financieros pueden estar disponibles para personas que utilizan un ITIN, pero los requisitos varían según el proveedor.
Obtener un número de identificación fiscal individual no proporciona derechos que correspondan a otros documentos o programas.
En particular, el ITIN:
Su propósito es tributario. El propio IRS señala que la identificación tributaria individual se utiliza para fines de procesamiento fiscal y no para determinar la elegibilidad laboral o migratoria.
La solicitud normalmente comienza con el Formulario W-7, Application for IRS Individual Taxpayer Identification Number.
Dependiendo de la razón por la que solicites este registro tributario, también tendrás que presentar una declaración federal de impuestos y documentación que demuestre tu identidad y tu condición de extranjero.
El IRS establece que cada solicitante debe presentar documentación adecuada para acreditar estos elementos antes de recibir un número de identificación fiscal individual.
El Formulario W-7 es la solicitud oficial para obtener o renovar un ITIN. Debes seleccionar correctamente el motivo de la solicitud y proporcionar información como:
Un error en esta información puede provocar que el IRS solicite documentación adicional o rechace la solicitud de número de identificación fiscal individual.
En la mayoría de los casos, una solicitud inicial debe presentarse junto con una declaración federal de impuestos. El IRS contempla excepciones específicas.
Si calificas para una de ellas, debes proporcionar la documentación que demuestre que cumples las condiciones correspondientes para solicitar el identificador tributario individual sin adjuntar una declaración.
También debes presentar documentos aceptables que permitan comprobar tu identidad y tu condición de extranjero.
El pasaporte es uno de los documentos más importantes dentro de las opciones aceptadas por el IRS, aunque existen otros documentos que pueden utilizarse dependiendo de las circunstancias.
Los documentos deben cumplir los requisitos de vigencia establecidos por el IRS. Las instrucciones del Formulario W-7 contienen la tabla específica de documentos aceptables.
Antes de completar el W-7, identifica la razón fiscal que justifica la solicitud. No basta con no tener SSN. El IRS exige un propósito tributario federal o que el solicitante se encuentre dentro de una excepción reconocida.
Si eres elegible para un SSN, el número de identificación fiscal individual no es el sustituto que debes utilizar simplemente por conveniencia. La solicitud debe corresponder a una persona que necesita una identificación para fines fiscales y no puede obtener un SSN.
Revisa cuidadosamente cada campo antes de firmar. Es especialmente importante que el nombre coincida con los documentos utilizados para demostrar tu identidad y que la razón de la solicitud corresponda con tu situación.
Si la solicitud requiere una declaración federal, prepara el formulario correspondiente y adjúntalo al W-7. Si calificas para una excepción, reúne los documentos que demuestren por qué no necesitas presentar una declaración junto con la solicitud.
Comprueba que los documentos sean aceptables y estén vigentes. No envíes documentación al azar. El IRS mantiene requisitos específicos sobre qué documentos puede aceptar y cuándo se requieren documentos adicionales.
Existen diferentes formas de presentar una solicitud para obtener esta clave tributaria. Puedes enviarla por correo al IRS o solicitar asistencia presencial mediante determinadas oficinas o agentes autorizados.
Los Acceptance Agents y Certifying Acceptance Agents aprobados por el IRS pueden ayudar a preparar la solicitud. Los agentes certificadores tienen facultades adicionales para autenticar determinados documentos de respaldo y devolverlos al solicitante, en lugar de que este tenga que enviarlos directamente al IRS.
Una vez recibida y revisada la solicitud, el IRS procesa la documentación y, si todo está correcto, asigna el Identificación tributaria individual.
Los tiempos pueden variar según el volumen de solicitudes, la época del año y si el IRS necesita información adicional. Por eso, cualquier plazo publicado debe considerarse una estimación y no una garantía.
Una alternativa es enviar el Formulario W-7 junto con la documentación requerida y, cuando corresponda, la declaración federal de impuestos al IRS. Este método puede ser conveniente para personas que no tienen acceso a un agente autorizado o que prefieren realizar directamente el procedimiento.
También existen centros de asistencia al contribuyente del IRS que pueden procesar determinados trámites relacionados con el ITIN. Generalmente es necesario verificar la disponibilidad del servicio y programar una cita antes de acudir.
Otra posibilidad es recurrir a un agente autorizado por el IRS. Esta opción puede ser especialmente útil para solicitantes que desean ayuda para completar el W-7 o prefieren evitar enviar determinados documentos originales directamente al IRS.
El IRS mantiene una lista de agentes aprobados tanto dentro como fuera de Estados Unidos, incluyendo agentes disponibles en distintos países.
Sí. El hecho de vivir fuera de Estados Unidos no impide automáticamente obtener un Identificación tributaria individual.
Una persona que reside en otro país puede necesitarlo por determinadas obligaciones fiscales federales o situaciones contempladas por el IRS.
El procedimiento dependerá de la razón de la solicitud y de la documentación disponible. También puedes utilizar determinados agentes de aceptación autorizados ubicados fuera de Estados Unidos. El IRS mantiene listados de agentes internacionales, incluidos algunos en países de América Latina y otras regiones.
Esto puede resultar particularmente útil para personas que tienen ingresos, inversiones, propiedades u otras conexiones fiscales con Estados Unidos pero viven permanentemente en otro país.
El IRS no cobra una tarifa gubernamental por asignar un Identificación tributaria individual.
Sin embargo, puedes tener gastos asociados a la preparación de la declaración de impuestos, traducciones, certificación de documentos o servicios prestados por un Acceptance Agent o Certifying Acceptance Agent.
El propio IRS señala que los honorarios de los agentes pueden variar.
Por eso, es importante distinguir entre el costo oficial del ITIN, que no implica una tarifa de emisión del IRS, y los costos profesionales que puedan existir por recibir asistencia.
No todos los ITIN permanecen activos indefinidamente.
Un ITIN puede quedar vencido bajo las reglas aplicables y, si necesitas utilizarlo nuevamente para presentar una declaración o reclamar determinados beneficios fiscales, puede ser necesario renovarlo.
El IRS indica que una persona con un identificación tributaria individual vencido puede experimentar retrasos en el procesamiento de su declaración y podría no recibir determinados beneficios tributarios hasta completar la renovación correspondiente.
El proceso utiliza nuevamente el Formulario W-7, pero debes seleccionar la opción correspondiente a la renovación de un identificador existente.
Si tu nombre cambió desde que se asignó el número, debes incluir documentación que respalde el cambio, como un certificado de matrimonio o una orden judicial cuando corresponda.
Los cónyuges y dependientes que renuevan su registro para ser reclamados por un beneficio tributario permitido también deben cumplir requisitos específicos relacionados con la declaración federal correspondiente.
No tener SSN no es, por sí solo, suficiente. El IRS exige una razón válida para presentar el W-7.
El nombre, fecha de nacimiento y demás datos deben ser consistentes con la documentación presentada.
No todos los documentos de identificación son aceptables en todas las situaciones. Además, algunos dependientes deben demostrar requisitos adicionales de residencia.
Una persona puede ser residente para efectos fiscales aunque su situación migratoria sea diferente. Son conceptos jurídicos distintos y deben analizarse por separado.
Si puedes obtener un SSN, debes seguir el procedimiento correspondiente. El número de identificación tributaria individual está diseñado para quienes no son elegibles para un SSN y tienen una necesidad tributaria reconocida.
Si sabes que necesitarás utilizarlo nuevamente, comprueba su estado y las reglas de renovación antes de presentar tu declaración.

Una persona extranjera que posee una LLC en Estados Unidos puede encontrarse con obligaciones tributarias que requieran tanto un EIN para la entidad como un número de identificación tributaria individual para el propietario.
Sin embargo, no todas las personas que poseen una LLC necesitan automáticamente un ITIN.
La necesidad dependerá de factores como:
Por esta razón, tener una LLC y necesitar un número fiscal individual son cuestiones relacionadas, pero no equivalentes.
Un propietario extranjero no debería solicitar un ITIN simplemente porque tiene una LLC. Primero debe determinar si existe una obligación o razón tributaria federal que justifique la solicitud.
Una vez que recibas el número fiscal individual, revisa cuidadosamente la carta del IRS y conserva el documento junto con tus registros fiscales.
También es recomendable:
El ITIN debe considerarse parte de tus registros tributarios, por lo que conviene protegerlo y evitar compartirlo innecesariamente.
El ITIN es una herramienta creada para que determinadas personas que no pueden obtener un SSN puedan cumplir correctamente sus obligaciones tributarias federales en Estados Unidos. Su función es fiscal y, por sí mismo, no proporciona autorización para trabajar, residencia migratoria ni beneficios del Seguro Social.
Antes de presentar el Formulario W-7, lo más importante es determinar si realmente existe una razón tributaria que justifique la solicitud, identificar qué documentación necesitas y comprobar si debes presentar una declaración federal o si calificas para una excepción.
El proceso puede realizarse directamente con el IRS o mediante un agente de aceptación autorizado. Si la solicitud está completa y la documentación cumple los requisitos, será mucho más sencillo evitar retrasos relacionados con información incorrecta o documentos insuficientes.
Para quienes viven fuera de Estados Unidos o tienen estructuras empresariales, inversiones, ingresos o vínculos fiscales con el país, determinar si corresponde solicitar un número fiscal individual puede requerir un análisis más específico. En esos casos, conviene revisar las instrucciones actuales del IRS y contar con el respaldo de profesionales. En Openbiz puedes encontrar asesoría para gestionar tus obligaciones tributarias con mayor seguridad y confianza.
No. El SSN y el número fiscal individual son identificadores diferentes. El segundo está destinado principalmente a personas que necesitan un ITIN para fines tributarios federales y no son elegibles para un SSN.
No. Tener el ITIN no constituye autorización de empleo. Su función es exclusivamente tributaria.
Sí. Algunas personas que viven fuera de Estados Unidos pueden necesitar un número fiscal individual por razones fiscales federales. Además, existen agentes de aceptación aprobados por el IRS en distintos países.
Generalmente sí, pero existen excepciones. Si calificas para una excepción, debes presentar la documentación que demuestre que cumples sus requisitos.
En determinadas circunstancias, sí. El cónyuge debe cumplir los requisitos correspondientes y presentar su propio Formulario W-7 cuando sea necesario.
Sí, cuando el dependiente cumple los requisitos establecidos por el IRS. Algunas situaciones requieren documentación adicional para demostrar residencia en Estados Unidos.
El tiempo de procesamiento puede variar. El IRS debe revisar el formulario y la documentación presentada, por lo que los errores o solicitudes incompletas pueden generar demoras.
Sí. Puedes presentar la solicitud directamente mediante los métodos establecidos por el IRS. También puedes utilizar un Acceptance Agent o Certifying Acceptance Agent autorizado.
Si necesitas utilizarlo para una declaración o beneficio tributario, debes revisar si corresponde renovarlo. Presentar una declaración con un ITIN vencido puede provocar retrasos y afectar determinados beneficios fiscales.
Algunas instituciones financieras aceptan este identificador como parte de sus requisitos de identificación, pero no existe una obligación general para todos los bancos. Cada institución establece sus propios criterios.
Algunos prestamistas y emisores de tarjetas aceptan ITIN en determinadas solicitudes. Sin embargo, la aceptación, los requisitos de crédito y las condiciones dependen de cada institución.
Si posteriormente eres elegible para un SSN, debes seguir las instrucciones correspondientes del IRS y de la Social Security Administration. El identificador tributario no está diseñado para sustituir permanentemente un SSN cuando una persona ya es elegible para este último.


Concierte una reunión virtual gratuita con nuestro equipo de expertos.
Programar una reunión
Compare precios y elija el plan ideal para su empresa.
Ver planos y precios