
Julian Drago
Stanford GSB · Business Scaling Program
Program University of Buenos Aires · Public Accounting
Date published:
July 1, 2026
Last updated:
August 27, 2026
Revisado por
Sebastián MejíaEl EIN de una LLC es un número de identificación fiscal federal de nueve dígitos asignado por el Internal Revenue Service (IRS). Se utiliza para identificar determinadas cuentas tributarias de la empresa y puede ser necesario para contratar empleados, presentar ciertas declaraciones, realizar depósitos de impuestos o completar trámites bancarios y estatales, según explica la guía oficial del IRS sobre el EIN.
Sin embargo, tener una LLC no significa que todas las empresas deban usar el EIN de la misma manera. La respuesta depende del número de miembros, la clasificación fiscal de la entidad, la existencia de empleados y los impuestos que deba declarar. Incluso una LLC unipersonal puede contar con un número de identificación del empleador propio y, aun así, estar obligada a utilizar el SSN o el número correspondiente de su propietario en determinados formularios federales.

EIN significa Employer Identification Number, conocido en español como Número de Identificación del Empleador o número de identificación fiscal federal. Aunque su nombre hace referencia a los empleadores, no se limita a empresas con trabajadores: el IRS también lo asigna a sociedades, corporaciones, fideicomisos, patrimonios y otras entidades que necesitan una cuenta tributaria federal.
El número de identificación del empleador tiene el formato XX-XXXXXXX. No reemplaza el SSN ni el ITIN de una persona y no debe utilizarse como identificación personal. Su función es identificar a la empresa o una cuenta fiscal específica ante el IRS.
En la práctica, una LLC puede utilizarlo para:
El EIN es importante, pero conviene evitar una confusión frecuente: obtenerlo no crea la LLC, no elige su clasificación fiscal y no garantiza la protección de responsabilidad limitada. La LLC nace conforme a la legislación del estado en el que se constituye. La protección de responsabilidad depende, entre otros factores, de la ley aplicable, el cumplimiento corporativo y la separación real entre las operaciones personales y empresariales.
La siguiente tabla ofrece una orientación inicial. La situación concreta puede variar según la clasificación fiscal elegida y las obligaciones estatales.
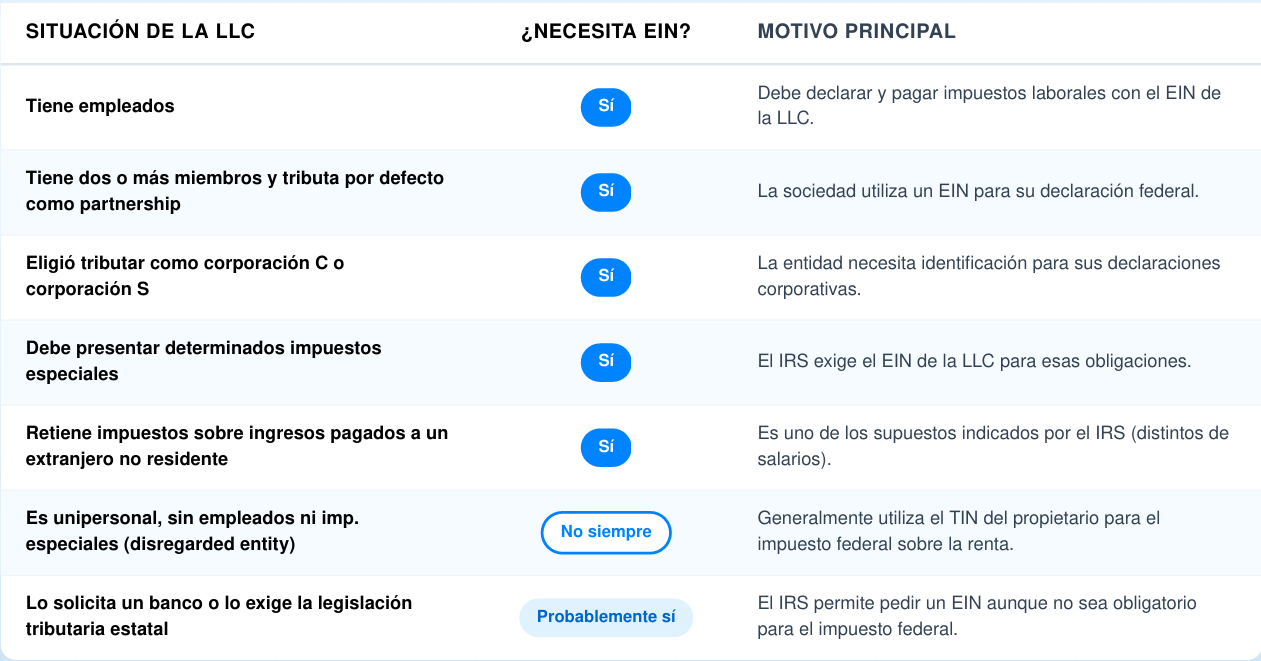
Una LLC doméstica con dos o más miembros se clasifica por defecto como partnership para fines del impuesto federal sobre la renta, salvo que elija ser tratada como corporación mediante el formulario correspondiente. En cualquiera de esos escenarios, normalmente necesita un EIN para presentar sus declaraciones y mantener identificada la cuenta tributaria de la entidad.
Una LLC doméstica de un solo miembro se considera, por defecto, una disregarded entity para el impuesto federal sobre la renta, a menos que elija tributar como corporación. Esto significa que, en términos generales, sus ingresos y gastos se reportan en la declaración del propietario.
Si esa LLC no tiene empleados ni obligaciones de impuestos especiales, el IRS indica que no necesita un EIN propio para fines federales. Puede solicitarlo, no obstante, si lo necesita para abrir una cuenta bancaria o si una norma estatal se lo exige. Esta distinción aparece en la explicación del IRS sobre las LLC de un solo miembro.
Hay un matiz esencial: para declaraciones informativas relacionadas con el impuesto sobre la renta, una LLC unipersonal considerada disregarded entity generalmente debe utilizar el nombre y el TIN de su propietario. Por ejemplo, en ciertas circunstancias, el Formulario W-9 debe mostrar el SSN o EIN del dueño, no el número de identificación del empleador propio de la entidad. En cambio, para impuestos laborales y determinados impuestos especiales, esta sí debe utilizar su propio nombre y número de identificación del empleador.
Cuando una LLC contrata empleados, necesita un EIN para reportar salarios, retenciones y obligaciones laborales. Esto también se aplica a una LLC unipersonal que sea una disregarded entity: para efectos de impuestos sobre el empleo, se trata como una entidad separada y usa su propio EIN.
Estos identificadores cumplen funciones distintas:
Un EIN no concede residencia, permiso de trabajo, estatus migratorio ni autorización para operar una actividad regulada. Tampoco convierte automáticamente a su titular en contribuyente individual de Estados Unidos. Las obligaciones fiscales personales y empresariales deben analizarse por separado.
El IRS recomienda formar primero la entidad legal. Por eso, si estás creando una LLC, espera a que el estado apruebe su constitución antes de presentar la solicitud del número de identificación del empleador. Solicitarlo antes puede generar diferencias entre el nombre legal registrado y la información del IRS.
Prepara estos datos:
La persona responsable generalmente debe ser una persona natural, no una empresa ni un simple representante nominal. Si no tiene SSN o ITIN y no es elegible para obtenerlos, las instrucciones oficiales del Formulario SS-4 permiten escribir “foreign” o “N/A” en la línea 7b. Esto no significa que todos los solicitantes extranjeros sigan el mismo procedimiento; el método disponible también depende de dónde se encuentre la residencia legal, oficina o sede principal.
Verifica que el estado haya aprobado los Articles of Organization, Certificate of Formation o documento equivalente. Comprueba el nombre, la fecha de constitución y el número de miembros. Si existe un error en el registro estatal, corrígelo antes de trasladarlo a la solicitud federal.
El número de miembros no es un dato meramente administrativo. Una LLC doméstica unipersonal suele ser una disregarded entity y una de dos o más miembros suele tributar como partnership, salvo elección válida para ser tratada como corporación.
El Formulario SS-4 solicita información sobre el tipo de entidad, pero no reemplaza el Formulario 8832 para elegir una clasificación como corporación ni el Formulario 2553 para solicitar el tratamiento como S corporation. Antes de marcar una opción, confirma cómo presentará impuestos la LLC.
La persona responsable es quien controla, administra o dirige la entidad y la disposición de sus fondos. No debe confundirse con un incorporador, agente registrado o proveedor que solo ejecuta instrucciones.
Los terceros pueden colaborar con la preparación y, cuando estén debidamente autorizados, actuar como designados en la solicitud. Sin embargo, el IRS advierte que una persona nominal sin autoridad real no está autorizada para solicitar el identificador del empleador como si fuera la responsable.
El procedimiento cambia según la ubicación del solicitante.
Puedes utilizar la solicitud en línea del IRS si cumples los requisitos del sistema y el solicitante cuenta con un TIN válido. El trámite directo ante el IRS es gratuito y, cuando la información se valida correctamente, el número de identificación del empleador se asigna al finalizar la sesión.
También puedes enviar el Formulario SS-4 por fax o correo. Según el IRS, una solicitud doméstica enviada por fax y con número de respuesta puede recibir contestación aproximadamente en cuatro días hábiles. Por correo, el plazo estimado es de unas cuatro semanas, aunque puede variar si existe acumulación de solicitudes.
Los solicitantes internacionales no utilizan la solicitud en línea cuando no tienen residencia legal, sede, oficina o agencia principal en Estados Unidos o sus territorios. De acuerdo con el procedimiento vigente del IRS para solicitantes internacionales, pueden:
Los teléfonos, números de fax, horarios y direcciones pueden cambiar. Antes de enviar información, comprueba los datos en la página oficial del IRS y evita páginas que imitan su identidad.
Los errores de nombre, dirección, clasificación o persona responsable pueden retrasar el procesamiento. Utiliza el nombre legal de manera consistente, indica correctamente el número de miembros y no presentes solicitudes simultáneas por diferentes canales.
El IRS limita la emisión a un número de identificación del empleador por persona responsable al día, sin importar si la solicitud se realiza en línea, por teléfono, fax o correo. Además, cada entidad debe tener un solo EIN; enviar varias solicitudes puede crear registros duplicados que luego deben aclararse.
Guarda el aviso de asignación en un lugar seguro junto con los documentos corporativos. Si haces la solicitud en línea, descarga la confirmación al terminar la sesión. El EIN puede utilizarse de inmediato para muchas actividades, como abrir una cuenta bancaria, solicitar licencias o presentar una declaración en papel.
No obstante, el IRS advierte que pueden transcurrir hasta dos semanas antes de que el número se incorpore a determinados sistemas, como la presentación electrónica de declaraciones, los depósitos fiscales electrónicos o el programa de verificación de TIN.
Un propietario extranjero que no tenga SSN ni ITIN puede solicitar un EIN si la entidad y el trámite cumplen los requisitos aplicables. En las instrucciones vigentes del Formulario SS-4, la línea 7b permite indicar “foreign” o “N/A” cuando la persona responsable no tiene un SSN o ITIN y no es elegible para obtenerlos.
Esto no habilita la solicitud en línea. Para acceder al sistema electrónico, el principal responsable debe tener un TIN válido y el solicitante debe cumplir las condiciones de presencia señaladas por el IRS. Quien no reúna esos requisitos debe utilizar el procedimiento internacional por teléfono, fax o correo.
Tampoco es correcto afirmar que toda persona extranjera necesita primero un ITIN para conseguir un EIN. Son identificadores distintos y el Formulario SS-4 contempla el caso de una persona responsable extranjera sin SSN ni ITIN. Aun así, esa persona podría necesitar un ITIN por otras obligaciones tributarias individuales; eso debe evaluarse por separado.
Recibir el número no completa todas las obligaciones de la LLC. Conviene seguir esta lista:
Puede provocar que el registro federal no coincida con el estatal. La secuencia correcta es formar la entidad y después solicitar el número de identificación del empleador.
Recibir el número no convierte automáticamente una LLC en una corporación S o C. Las elecciones fiscales requieren formularios y condiciones independientes.
Un agente registrado o proveedor no se convierte en persona responsable solo por ayudar con el trámite. La solicitud debe identificar a quien ejerce el control efectivo.
Usar varios canales al mismo tiempo no acelera el proceso. Puede generar múltiples números fiscales federales y complicar las declaraciones, las cuentas bancarias y las comunicaciones con el IRS.
En una empresa unipersonal considerada disregarded entity, las reglas del W-9 pueden exigir el nombre y TIN del propietario para efectos del impuesto federal sobre la renta. Debes seguir las instrucciones vigentes del formulario y no asumir que el identificador tributario empresarial corresponde en todos los casos.
El registro fiscal federal identifica una cuenta tributaria; no acredita que la entidad esté al día, que tenga las licencias necesarias, que haya presentado todas sus declaraciones o que cumpla con los requisitos de titularidad real, estatales o locales.
Un cambio de nombre, dirección o persona responsable normalmente no exige un nuevo número de identificación del empleador. En esos casos, la información se actualiza ante el IRS mediante el procedimiento aplicable.
En cambio, un cambio de propiedad o estructura puede requerir otro número. La respuesta depende de cómo estaba clasificada la LLC y de la operación realizada. Por ejemplo, incorporar un nuevo miembro puede cambiar el tratamiento fiscal federal de una LLC unipersonal; una reorganización, fusión o cambio de forma jurídica también puede tener consecuencias.
No solicites un nuevo número de identificación del empleador únicamente por precaución. Revisa la guía del IRS sobre cuándo obtener uno nuevo y consulta a un profesional tributario si hubo un cambio sustancial.
El EIN para LLC es mucho más que un requisito para “tener una empresa”. Su uso cambia según el número de miembros, la clasificación tributaria, la contratación de empleados y las declaraciones que correspondan. Por eso, el mejor punto de partida no es llenar el Formulario SS-4 de inmediato, sino confirmar que la LLC ya está constituida, definir correctamente su tratamiento fiscal e identificar a la persona responsable.
Si tu LLC está en Estados Unidos y cumples los requisitos de la herramienta del IRS, la solicitud en línea puede ser la vía más rápida. Si eres un propietario extranjero sin residencia, sede u oficina principal en el país, utiliza el procedimiento internacional y revisa cuidadosamente el Formulario SS-4. En ambos casos, el trámite directo ante el IRS es gratuito.
Si prefieres asistencia para organizar la información, revisar el formulario y dar seguimiento al proceso, puedes conocer el servicio de incorporación de Openbiz o programar una consulta. El acompañamiento no sustituye el análisis legal o tributario personalizado cuando tu estructura, residencia fiscal o actividad presenta circunstancias especiales.
Solicitarlo directamente al IRS es gratuito. Una empresa privada puede cobrar por preparar, revisar o gestionar el trámite, pero no vende el número ni cobra una tarifa gubernamental por emitirlo. El alcance y precio de cualquier servicio de acompañamiento deben explicarse por separado.
La solicitud en línea puede producir una asignación al terminar la sesión si el sistema valida la información. El IRS estima alrededor de cuatro días hábiles para respuestas por fax y aproximadamente cuatro semanas por correo. Son estimaciones, no garantías; la acumulación de casos o los errores pueden prolongar el plazo.
Sí. El IRS dispone de procedimientos para solicitantes internacionales por teléfono, fax y correo. No tener SSN o ITIN no impide automáticamente solicitarlo, pero debes completar correctamente la información de la persona responsable y utilizar el canal que corresponda.
Depende de la institución, el tipo de entidad y sus políticas. El IRS permite que una LLC solicite un EIN por razones bancarias, incluso si no lo necesita para fines fiscales federales. Sin embargo, el banco puede pedir otros documentos y rechazar una solicitud aunque exista un EIN.
No por sí solo. La limitación de responsabilidad surge de la estructura jurídica y de la ley estatal. Mantener cuentas separadas, documentar operaciones, cumplir obligaciones y evitar mezclar fondos puede ser relevante, pero el análisis depende del caso concreto.
No tiene una fecha periódica de vencimiento. Permanece asociado al registro tributario de la entidad. Si la empresa deja de utilizarlo, el IRS no lo cancela como si nunca hubiera existido, aunque puede desactivar la cuenta de acuerdo con su procedimiento.
Primero revisa el aviso original, declaraciones anteriores, documentos bancarios o registros de licencias. Si no encuentras el número, una persona autorizada puede comunicarse con la línea de impuestos comerciales y especializados del IRS. Para confirmar el EIN, el IRS también permite solicitar una transcripción de la entidad, descargar un aviso digital CP 575 desde una Business Tax Account cuando se es elegible o pedir la Carta 147C.
Sí, para muchas necesidades empresariales. Para presentación electrónica de declaraciones, pagos electrónicos o verificación de TIN, puede ser necesario esperar hasta dos semanas para que el número aparezca en los sistemas correspondientes.
Openbiz puede ofrecer acompañamiento administrativo para preparar y gestionar la solicitud cuando el servicio contratado lo incluya. La persona responsable debe proporcionar información verdadera y revisar la solicitud. El servicio de un tercero es opcional: también puedes solicitar el EIN directamente y sin costo ante el IRS.


Concierte una reunión virtual gratuita con nuestro equipo de expertos.
Programar una reunión
Compare precios y elija el plan ideal para su empresa.
Ver planos y precios